19 octobre 2026 — Économie, innovation et souveraineté numérique
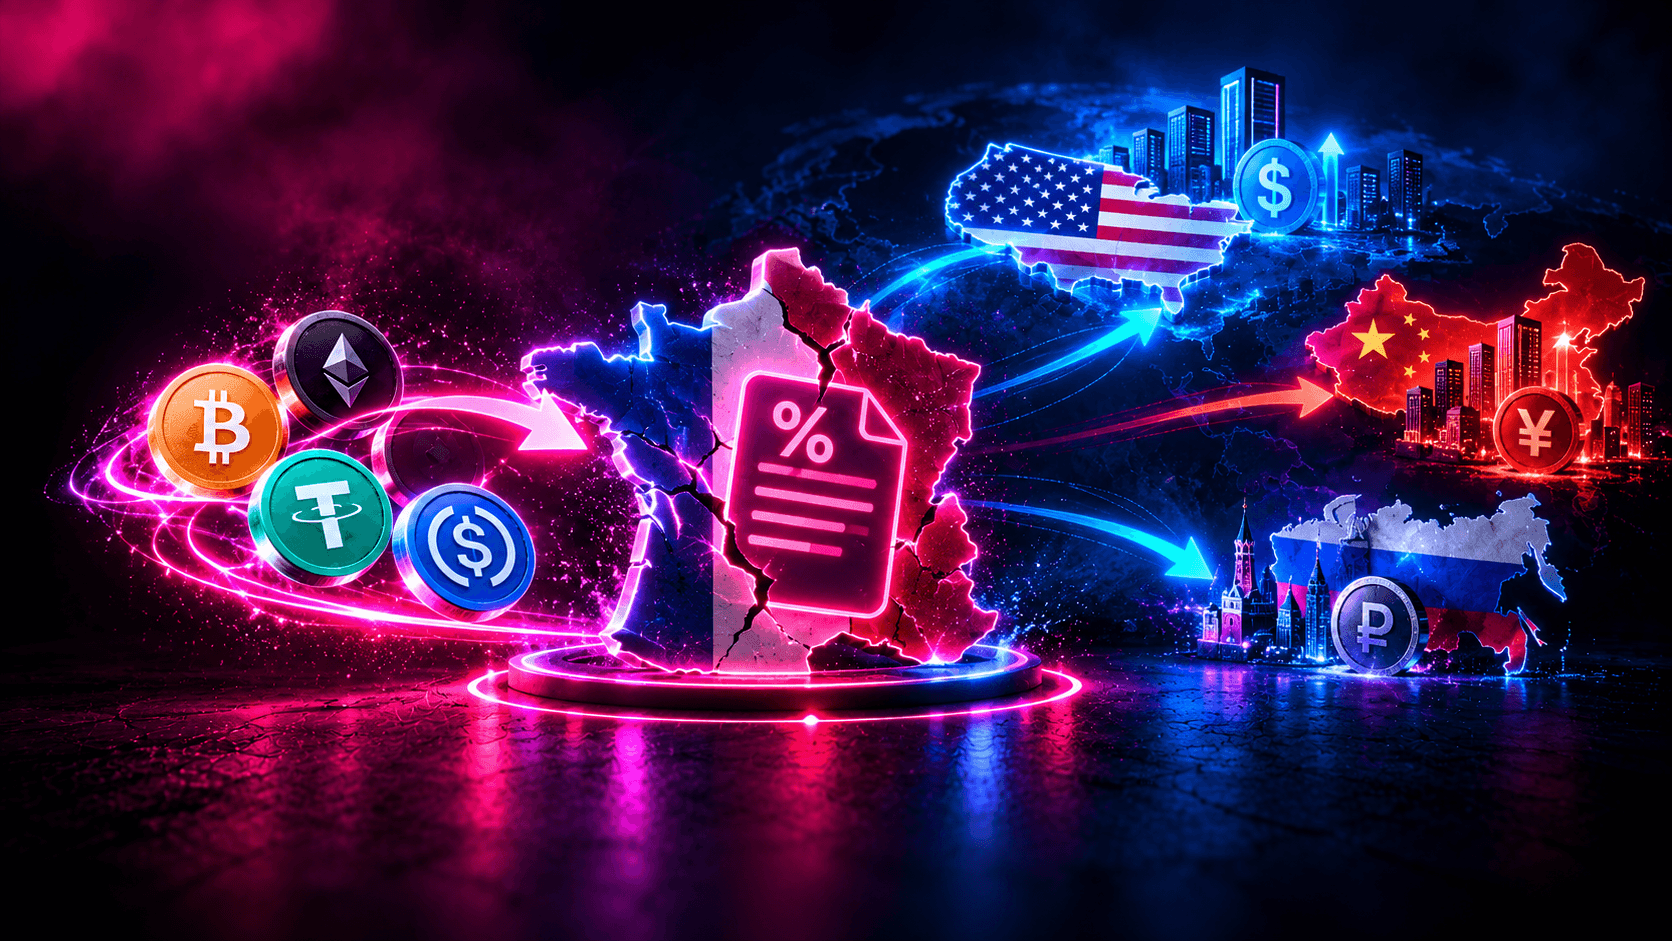
Alors que les États-Unis organisent leur domination de la finance numérique, que la Chine développe ses propres infrastructures monétaires et que la Russie explore de nouveaux circuits de règlement, la France envisage de taxer les conversions de cryptomonnaies vers les stablecoins.
Une décision dont les conséquences pourraient dépasser largement les recettes fiscales attendues.
Et un vote qui pose une question fondamentale : la France souhaite-t-elle devenir un acteur majeur de l'Internet 3.0 ou rester dépendante des infrastructures développées à l'étranger ?
Commençons par nous mettre à la place d'un député.
D'un point de vue économique, au premier abord, cette mesure peut sembler séduisante.
Avec une dette publique considérable, des déficits persistants et des finances sous pression, rechercher de nouvelles recettes fiscales paraît légitime.
Pourquoi ne pas taxer les plus-values réalisées sur les cryptomonnaies lorsqu'elles sont converties en stablecoins ? Pourquoi maintenir un report d'imposition sur certaines opérations alors que l'État doit financer ses services publics ?
Sur le papier, le raisonnement peut se défendre.
Mais une politique économique ne se mesure pas uniquement à ce qu'elle rapporte demain matin. Elle doit aussi être évaluée à travers la richesse qu'elle permettra, ou non, de créer dans dix ans.
Combien cette taxe rapporterait-elle réellement ?
Combien pourrait-elle coûter indirectement en investissements abandonnés, en entreprises installées à l'étranger, en emplois non créés et en innovations développées hors de France ?
Et surtout, pourquoi introduire une contrainte supplémentaire sur une industrie encore émergente, précisément au moment où les grandes puissances mondiales cherchent à maîtriser les infrastructures financières de demain ?
Une mesure adoptée à une seule voix près
Le 16 octobre 2026, l'Assemblée nationale a adopté un amendement visant à rendre imposables certaines conversions de crypto-actifs vers des stablecoins, dans le cadre du projet de loi de finances pour 2027.
Le résultat mérite que l'on s'y attarde.
Sur 577 sièges à l'Assemblée nationale, seuls 100 députés ont pris part au scrutin.
- 38 députés ont voté pour.
- 37 députés ont voté contre.
- 25 députés se sont abstenus.
Une seule voix d'écart.
Comme le souligne le Journal du Coin dans son article du 17 octobre, cette adoption particulièrement serrée s'explique notamment par une faible participation au scrutin.
L'article relève également que plusieurs amendements proposant un traitement fiscal plus favorable aux crypto-actifs n'ont pas pu être défendus en séance, leurs auteurs étant absents.
Un élément mérite néanmoins d'être rappelé : le gouvernement a émis un avis défavorable à cette taxation.
La mesure n'est donc pas définitive. Le vote prévu le 20 octobre sur la partie recettes du budget 2027 constitue une nouvelle étape, avant la poursuite de la procédure parlementaire.
Mais ce premier vote soulève déjà des interrogations économiques majeures.
Source : Journal du Coin — Taxe crypto : vos stablecoins taxés par 100 députés sur 577, 17 octobre 2026.
1. Nous avons déjà manqué une partie de l'Internet 2.0. Allons-nous recommencer ?
Regardons simplement notre quotidien.
Nos moteurs de recherche, nos réseaux sociaux, nos systèmes d'exploitation mobiles, nos plateformes publicitaires et une grande partie de nos infrastructures cloud sont dominés par des entreprises américaines.
Google, Apple, Microsoft, Amazon, Meta.
Ces entreprises ne se contentent pas de vendre des services.
Elles contrôlent des infrastructures, captent une part importante de la valeur économique et participent à définir les standards technologiques mondiaux.
L'Europe a produit de belles entreprises numériques. Mais elle n'a pas construit autant de plateformes dominantes à l'échelle mondiale.
Aujourd'hui, une nouvelle transformation se prépare.
Avec le Web3, il devient possible de transférer de la valeur directement sur Internet, de tokeniser des actifs, d'automatiser des règlements et de développer de nouvelles infrastructures financières.
Après avoir largement dépendu des plateformes américaines pour échanger des informations, allons-nous dépendre demain de leurs infrastructures pour échanger de la valeur ?
C'est l'une des questions économiques majeures de cette décennie.
2. Les États-Unis ont compris que les stablecoins sont un instrument de puissance économique
En juillet 2025, les États-Unis ont adopté le GENIUS Act, un cadre fédéral destiné à réglementer les stablecoins de paiement.
Cette législation prévoit notamment des exigences de réserves, de transparence et de conformité.
Mais son ambition dépasse la protection des utilisateurs.
Les autorités américaines présentent explicitement les stablecoins comme un moyen de renforcer la place internationale du dollar et de soutenir la demande d'actifs financiers américains.
Autrement dit, Washington considère ces instruments comme une infrastructure stratégique.
L'objectif n'est pas seulement de permettre à des entreprises américaines de développer de nouveaux produits.
Il s'agit également de renforcer l'influence du dollar dans l'économie numérique mondiale.
Pendant que les États-Unis structurent leur industrie autour de cette ambition, la France envisage une mesure susceptible de rendre certains usages des stablecoins fiscalement moins attractifs.
Les deux politiques ne sont pas directement comparables : l'une encadre principalement l'émission des stablecoins, l'autre concerne la fiscalité de certaines conversions.
Mais leurs orientations économiques méritent d'être confrontées.
Les États-Unis cherchent à faire des stablecoins un relais de leur puissance monétaire. La France doit se demander si sa fiscalité favorisera ou compliquera le développement de ses propres acteurs.
3. La Chine et la Russie avancent également, mais selon d'autres modèles
Il serait inexact d'affirmer que la Chine encourage librement les cryptomonnaies.
Pékin maintient une approche restrictive des crypto-actifs privés, tout en développant des infrastructures de paiement numérique, notamment autour du yuan numérique.
Son objectif est différent de celui des États-Unis : conserver une maîtrise étatique importante des circuits monétaires.
La Russie explore, quant à elle, des usages encadrés des actifs numériques pour certains règlements internationaux, notamment dans un contexte de restrictions financières et de sanctions.
Ces modèles présentent des limites et des risques propres. Ils ne doivent pas être confondus avec un environnement ouvert à l'innovation privée.
Mais ils illustrent une réalité fondamentale.
Les grandes puissances considèrent désormais les infrastructures monétaires numériques comme un enjeu stratégique.
Leur compétition porte sur les systèmes de règlement, les monnaies, les technologies, les standards et les flux financiers internationaux.
La France ne peut pas examiner cette transformation uniquement sous l'angle de recettes fiscales supplémentaires.
4. De nombreux Français ont déjà investi dans cette industrie
C'est un point trop souvent oublié.
Derrière les mots Bitcoin, blockchain, stablecoins et Web3, il existe des investisseurs français, des entrepreneurs, des développeurs, des ingénieurs et des entreprises.
Des particuliers ont engagé une partie de leur épargne dans des actifs numériques.
Des entrepreneurs ont investi leurs ressources personnelles pour créer des sociétés.
Des équipes ont consacré plusieurs années au développement de portefeuilles numériques, de solutions de paiement, de plateformes et de protocoles.
Des investisseurs privés financent des entreprises qui ne dégagent parfois pas encore de bénéfices, mais qui cherchent à construire les infrastructures de demain.
Tous ces investissements comportent des risques importants. Tous ne seront pas rentables.
Mais ils participent à l'émergence d'une industrie.
Une modification fiscale touchant les conversions vers les stablecoins pourrait affecter certains de ces investisseurs et modifier leur manière d'utiliser les actifs numériques.
La question mérite donc d'être posée : a-t-on suffisamment évalué l'effet potentiel de cette mesure sur les capitaux privés déjà engagés dans l'écosystème français ?
5. Taxer une conversion pourrait compliquer la gestion des investissements
Prenons un exemple simple.
Un particulier investit 30 000 € en Bitcoin.
Quelques années plus tard, ses actifs valent 70 000 €.
Il décide de convertir sa position en USDC pour réduire son exposition à la volatilité.
Il ne souhaite pas nécessairement retirer son argent vers son compte bancaire.
Il veut conserver ses fonds dans l'écosystème numérique, éventuellement pour les réinvestir plus tard.
Aujourd'hui, sous le régime général applicable aux particuliers, les échanges entre actifs numériques bénéficient en principe d'un sursis d'imposition.
Si la conversion vers certains stablecoins devenait imposable, ce particulier pourrait devoir acquitter un impôt sur sa plus-value de 40 000 €.
Avec un taux illustratif de 31,4 %, cela représenterait 12 560 € d'impôt, sous réserve de sa situation fiscale et des modalités définitives de la loi.
Ce scénario est également présenté par le Journal du Coin pour illustrer l'impact potentiel de l'amendement.
Cela ne signifierait pas que l'investisseur n'aurait aucune liquidité : les stablecoins peuvent être convertis en euros.
Mais il pourrait être contraint de mobiliser une partie de son capital pour régler une obligation fiscale qu'il n'avait pas anticipée à cette étape de sa stratégie.
La conséquence possible serait une diminution de sa capacité de réinvestissement.
Et lorsque cette situation concerne un grand nombre d'investisseurs, elle peut avoir des répercussions sur la liquidité et le financement de l'écosystème.
6. Une recette fiscale immédiate n'est pas nécessairement un gain économique durable
L'État doit financer ses dépenses.
C'est une évidence.
Mais toute nouvelle taxe devrait faire l'objet d'une analyse économique complète.
Combien de recettes supplémentaires générerait-elle ?
Combien de contribuables seraient concernés ?
Quels comportements changerait-elle ?
Quelle part des opérations serait reportée, abandonnée ou réalisée selon d'autres modalités ?
Et quels seraient les effets sur les entreprises françaises qui dépendent de ces usages ?
Il ne suffit pas de constater qu'une opération deviendrait imposable pour en déduire que les recettes fiscales augmenteraient dans les proportions espérées.
Les contribuables adaptent leurs comportements, et les marchés évoluent.
Cela ne prouve pas que cette taxe réduirait les recettes publiques à long terme.
Mais cela justifie une véritable étude d'impact.
Une politique fiscale ne devrait pas être jugée uniquement sur son rendement théorique, mais sur son effet économique global.
7. Les entreprises françaises pourraient subir un désavantage concurrentiel
Une entreprise Web3 française n'est pas uniquement en concurrence avec les entreprises de son département ou de son pays.
Elle évolue sur un marché mondial.
Ses concurrents peuvent être installés aux États-Unis, à Singapour, en Suisse ou dans d'autres pays européens.
Les différences fiscales ne déterminent pas à elles seules le lieu d'implantation d'une entreprise.
Mais elles influencent l'attractivité des marchés, les décisions d'investissement et l'expérience proposée aux utilisateurs.
Une entreprise française pourrait ainsi développer une technologie performante tout en rencontrant davantage de difficultés à la faire adopter par certains utilisateurs nationaux.
Il serait paradoxal de soutenir publiquement l'innovation tout en créant des contraintes supplémentaires sur certains de ses usages fondamentaux.
8. Les stablecoins pourraient devenir une infrastructure essentielle du commerce numérique
Les stablecoins ne servent pas uniquement à acheter et vendre des cryptomonnaies.
Ils peuvent faciliter des règlements internationaux, des transferts de fonds et certaines opérations automatisées.
Ils constituent également une composante importante de nombreuses applications financières décentralisées.
Dans certains modèles, ils pourraient permettre à des commerçants et à des entreprises de bénéficier de nouveaux circuits de paiement.
La fiscalité proposée ne taxerait pas automatiquement chaque paiement ou transfert de stablecoins.
Il faut être précis sur ce point.
En revanche, si l'accès à ces instruments nécessite des conversions génératrices d'imposition, cela pourrait compliquer certains parcours utilisateurs.
Une technologie de paiement doit être simple à comprendre et à utiliser.
Plus son fonctionnement devient complexe, plus son adoption peut rencontrer d'obstacles.
9. La France risque de financer indirectement l'écosystème de ses concurrents
Imaginons qu'une partie des entrepreneurs français décide de développer ses activités à l'étranger.
Imaginons que certains investisseurs privilégient des structures étrangères ou des marchés présentant un environnement fiscal jugé plus prévisible.
Imaginons que des talents français rejoignent des entreprises américaines plutôt que de participer au développement de sociétés locales.
Ces scénarios ne sont pas des conséquences automatiques de l'amendement.
Mais ils représentent des risques économiques à examiner.
Une entreprise qui se développe à l'étranger peut y créer des emplois, y investir ses bénéfices et y concentrer sa propriété intellectuelle.
Les technologies continueront d'exister.
Les utilisateurs continueront d'utiliser des infrastructures numériques.
La question sera de savoir où se situera la création de valeur.
Si nous ne construisons pas suffisamment nos propres acteurs, nous risquons de devenir essentiellement les clients des infrastructures développées par d'autres.
C'est déjà une partie de l'histoire de l'Internet 2.0.
10. L'Internet 3.0 se construira avec ou sans la France
La blockchain n'attendra pas que tous les pays aient trouvé le régime fiscal idéal.
Les entreprises continueront d'innover.
Les investisseurs continueront de financer des projets.
Les infrastructures de paiement évolueront.
La tokenisation progressera dans les secteurs où elle apporte une véritable valeur économique.
Les stablecoins continueront de faire l'objet d'expérimentations et de développements, dans des cadres réglementaires très différents.
La France dispose de compétences reconnues et d'un écosystème entrepreneurial capable de participer à cette évolution.
Elle bénéficie également du cadre européen MiCA, qui peut contribuer à renforcer la sécurité juridique du secteur.
Mais la réglementation et la fiscalité doivent fonctionner de manière cohérente.
L'enjeu n'est pas de supprimer toute taxation des gains liés aux crypto-actifs.
L'enjeu est de déterminer à quel moment l'impôt doit être exigible, sur quelles opérations et avec quelles conséquences pour les utilisateurs et les entreprises.
Car si l'Internet 2.0 a largement été dominé par les États-Unis, rien n'oblige l'Europe à reproduire ce scénario avec l'Internet 3.0.
Encore faut-il lui donner les moyens de développer ses propres entreprises.
Conclusion — Ne sacrifions pas les investissements de demain aux recettes d'aujourd'hui
Nous pouvons comprendre la volonté de rechercher des recettes fiscales supplémentaires.
Nous pouvons comprendre l'objectif de traiter équitablement les différentes catégories de plus-values.
Nous pouvons également comprendre la nécessité de lutter contre les abus.
Mais ces objectifs ne dispensent pas d'évaluer les conséquences économiques d'une mesure.
La France ne manque pas uniquement de recettes fiscales.
Elle a également besoin de croissance, de capitaux privés, d'entreprises technologiques, d'emplois qualifiés et d'infrastructures capables de rivaliser avec celles des grandes puissances.
Et à ces enjeux économiques s'ajoute un problème souvent sous-estimé : le véritable casse-tête fiscal que pourrait engendrer cette réforme.
Un casse-tête fiscal supplémentaire pour les Français
Aujourd'hui, la fiscalité des crypto-actifs est déjà particulièrement complexe pour de nombreux particuliers.
Il faut suivre ses acquisitions, ses cessions imposables, la valeur globale de son portefeuille, les plus-values et moins-values, les justificatifs de transactions et les éventuelles obligations déclaratives relatives aux comptes étrangers.
Avec cette nouvelle mesure, les conversions vers certains stablecoins pourraient elles aussi devenir des événements imposables.
Imaginons un investisseur qui réalise plusieurs dizaines, voire plusieurs centaines d'opérations par an.
Il achète du Bitcoin, échange contre de l'Ethereum, convertit une partie de ses actifs en USDC, réinvestit, puis revient temporairement en stablecoins.
Demain, certaines de ces conversions pourraient déclencher des obligations fiscales supplémentaires.
Il faudrait alors identifier précisément les opérations concernées, déterminer les valeurs à retenir, calculer les gains imposables selon les règles applicables et conserver l'ensemble des justificatifs.
Le tout dans un environnement où les actifs peuvent circuler entre plusieurs plateformes, portefeuilles et protocoles décentralisés.
Pour les particuliers, cela pourrait signifier davantage de déclarations complexes, de risques d'erreurs et de frais d'accompagnement comptable.
Pour les professionnels du chiffre, davantage de vérifications et de rapprochements de transactions.
Et pour l'administration fiscale elle-même, de nouvelles opérations à contrôler, parfois dans des environnements techniques particulièrement complexes.
Une question économique supplémentaire apparaît alors : combien coûtera réellement la gestion de cette nouvelle fiscalité, aussi bien aux contribuables qu'à l'administration ?
Il serait nécessaire d'évaluer ces coûts de conformité et de contrôle en regard des recettes fiscales attendues.
Car une taxe ne devient pas automatiquement efficace parce qu'elle élargit l'assiette imposable.
Elle doit également rester compréhensible, applicable et proportionnée.
L'enjeu dépasse largement la fiscalité des cryptomonnaies
Le Web3 ne constitue pas une garantie de prospérité. C'est une industrie émergente, avec ses risques, ses échecs et ses opportunités.
Mais c'est précisément parce que son avenir reste à construire que les décisions prises aujourd'hui peuvent avoir des conséquences importantes.
Le vote du 20 octobre ne clôturera pas nécessairement le débat législatif.
Il devrait néanmoins être l'occasion d'une réflexion plus large sur la place que la France souhaite occuper dans l'économie numérique mondiale.
Nous avons déjà vu une grande partie de la valeur de l'Internet 2.0 se concentrer aux États-Unis.
Allons-nous créer les conditions pour participer à la construction de l'Internet 3.0, ou risquer de regarder une nouvelle génération d'entreprises mondiales se développer ailleurs ?
Cette question mérite davantage qu'une réponse strictement budgétaire.
Car le véritable enjeu n'est pas seulement de savoir combien l'État pourrait récupérer sur les investissements réalisés hier.
Il est aussi de savoir combien de richesse, d'emplois, d'innovations et de recettes fiscales la France sera capable de générer demain.
L'économie numérique mondiale continuera d'avancer. La véritable question est de savoir quelle place la France souhaite y prendre.
Sources